 お問い合わせ
 お問い合わせ
-
家賃、エリア問わず
 仲介手数料
- 0円
※各種条件アリ。サービス詳細参照
-
不動産サイト対応


-
不動産サイト対応
-
無料引っ越し手続き代行
- FREE

-
完全オンライン対応可
- 来店不要
- オンライン内見
- オンライン申し込み対応
MERIT
4つのメリット
遠方へのお引越しや上京される学生、忙しく不動産屋に行く時間がない方なら、テレルーム!
-
MERIT01
仲介手数料が0円~-
家賃、エリア問わず仲介手数料を0円~ご案内
物件によって仲介手数料のご相談可能
-
-
MERIT02
無料引っ越しコンシェルジュ付き-
コンシェルジュがライフラインや引っ越し業者の
提案から契約まで必要な手続きを無料で代行 
-
-
MERIT03
オンライン内見、オンライン契約
に対応-
時間に余裕がない時も自宅にいながら
内見~契約までオンラインで完結LINE、SMS、zoomなどご希望のオンラインツールにて対応いたします
-
-
MERIT04
大手ポータルサイト対応の充実した
物件情報量-
SUUMOやathomeで物件を探して気に入ったお部屋を持ち込んでいただくだけでOK
希望に合ったお部屋情報の提案も対応
-
SERVICE
サービス詳細
仲介手数料0円からご案内
物件によって
仲介手数料のご相談可能
まずはお問合せください。
例
他社と比べ最大10万円お得-
他社
- 家賃
- 10万円
- 敷金/礼金
- 20万円
- 仲介手数料
- 10万円
- その他
- -
- 合計
- 40万円
-
テレルーム
- 家賃
- 10万円
- 敷金/礼金
- 20万円
- 仲介手数料
- 0円(物件によって)
- その他
- 無料コンシェルジュ
- 合計
- 30万円

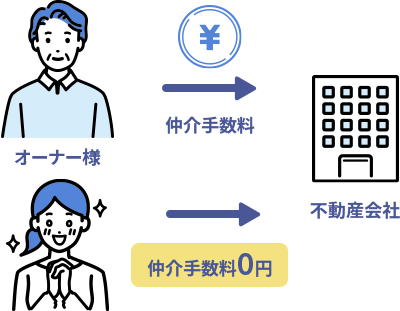
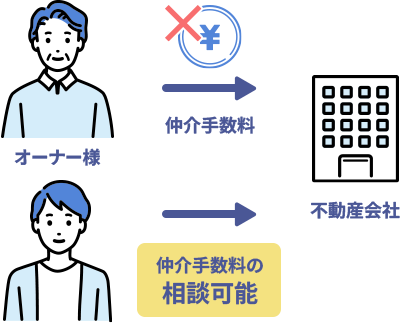
オーナー様より手数料がいただける場合は仲介手数料0円。
オーナー様より手数料がいただけない場合のみ別途ご提案いたします。
物件により異なりますのでまずは一度テレルームにお問い合わせ下さい。
-
- オーナー様より手数料あり
-
- オーナー様より手数料なし
SUPPORT
無料引越しコンシェルジュ
引っ越しに必要な事務手続きを、テレルームがまとめて無料サポートいたします。

-
-
電気・ガス・インターネットのライフライン
- 各種ライフライン業者の見積もり、提案、契約までをまとめてサポートいたします。
-
-
-
火災保険のご紹介
- 特定の保険会社がない場合にご案内いたします。
-
-
-
引っ越し業者見積
- 複数社お見積りし最適な業者様を紹介いたします。
-
-
-
家具家電レンタル
- 単身赴任や単発的なお引越しの方にピッタリです。
-
-
-
ウォーターサーバー
- ライフスタイルに合わせてウォーターサーバーも紹介します
-
FLOW
ご入居までの簡単5ステップ
オンライン対応可能なので遠方の方、忙しい方でもテレルームならスムーズにお部屋探しができます。

-
STEP01
物件探し
SUUMOやathomeで物件を探し気に入った物件情報をお知らせください。もちろんご希望に沿った物件も紹介いたします。
-
STEP02
ご案内
オンラインにてご希望の物件のご紹介をいたします。
-
STEP03
内見
現地内見、オンライン内見ご選択いただけます。
※内見不要の場合amazonギフト券5,000円プレゼント
-
STEP04
ご案内
来店不要でオンラインにて契約を行います。
-
STEP05
鍵のお引渡し
郵送でのお引渡しも可能です。
Q&A
よくある質問
- Q全物件仲介手数料は無料?
- A物件によって仲介手数料が発生する場合があるのでまずはご相談ください。
- Q内見したい場合はどうするの?
- A現地での内見、オンライン内見が対応できるのでご希望の内見方法と日程をお知らせください。
- Q物件の紹介はしてくれるの?
- A基本的にはお客様で気になる物件を持ち込んでいただきます。
もちろん必要に応じて物件のご紹介もいたします。
- Qコンシェルジュに料金は発生するの?
- Aコンシェルジュは無料で対応いたします。
COLUMN
不動産に関するお役立ち情報
-

-
東京都の「アフォーダブル住宅」とは?子育て・新婚世帯は家賃2割減、対象や申込を解説
「家賃が上がり続けていて、子育てや新婚生活の負担が重い」 そんな声に応える制度が、2026年度から東京都で始まっています。 結論からいうと、東京都は子育て世帯や新婚世帯を対象に、契約家賃から2割を減額する「アフォーダブル住宅」の供給を開始しました。この記事では、対象となる世帯や家賃減額の内容、募集の流れを、東京都の発表内容をもとに解説します。 まずは話を聞いてみる アフォーダブル住宅とは アフォーダブル住宅とは、市場価格と比べて低廉な家賃で住める住宅の総称です。東京都の資料では、子育て世帯等が手頃な家賃で安心して住める賃貸住宅と説明されています(出典:東京都 報道発表資料 2026年5月29日)。東京都は「2050東京戦略」の一環としてこの取り組みを進めており、都と東京都住宅供給公社(JKK東京)が連携して、既存の公社住宅を活用する形で供給を行っています。 なぜ今、こうした制度が必要とされているのか 背景にあるのは、家賃の上昇です。以前お伝えした通り、アットホームの調査では2026年2月時点の23区・30㎡以下の単身向けマンションの平均家賃が11万177円と、前年同月比12.0%上昇しました(出典:アットホーム調査、ダイヤモンド不動産研究所 2026年5月28日公開)。また、一橋大学・大東建託の家賃指数は2018年12月から86ヶ月連続で上昇しています(出典:一橋大学・大東建託 2026年2月25日発表)。家族向けの広さのある住戸となれば負担はさらに重くなるため、子育て世帯や新婚世帯の住居費を下支えする公的な取り組みが求められている状況です。 JKK東京のアフォーダブル住宅の概要 JKK東京では、周辺に公園や学校があるなど子育てに適した住宅のうち、45㎡以上または2居室以上の住戸を、今後6年間で1,200戸供給する計画です(毎年度200戸ずつ)。対象となる世帯と主な要件は以下の通りです(出典:同上、東京都住宅政策本部「都におけるアフォーダブル住宅の取組について」令和8年6月30日改訂版)。 項目内容対象世帯子育て世帯(18歳未満の子と同居する世帯等)、新婚世帯(入籍後3年未満の世帯等)収入要件世帯年収1,200万円未満 等その他の要件都内居住期間1年以上 等供給規模今後6年間で1,200戸(毎年度200戸) 詳細な要件は、JKK東京ホームページ内の特設ページで確認できます(出典:東京都 報道発表資料 2026年5月29日)。 家賃はどのくらい安くなる? アフォーダブル住宅では、契約する家賃から2割が減額されます。なお、家賃とは別に共益費がかかります。減額される期間は、世帯の種類によって異なります(出典:同上)。 子育て世帯:入居日から12年間、または末子が18歳となる年度末のいずれか短い期間 新婚世帯:入居日から3年間(子どもが生まれた場合は合計12年間まで延長可) 参考として、契約家賃が月10万円の住戸を例にすると、2割減額で月2万円、年間24万円の負担軽減となります(あくまで単純な計算例であり、実際の家賃や減額額は住戸によって異なります)。減額期間が終了した後も、新たに賃貸借契約を結ぶことで、引き続き居住が可能とされています(出典:東京都住宅政策本部、同上)。 まずは話を聞いてみる 募集の流れ アフォーダブル住宅の入居者募集は、2026年6月から始まっており、7月以降は毎月募集が行われています。初回募集(2026年6月)のスケジュールは以下の通りでした(出典:東京都 報道発表資料 2026年5月29日)。 募集住戸の公開:6月19日(特設ホームページで公開、初回は20戸) 募集期間:6月23日〜6月26日(申込フォームから申し込み) 抽せん日:7月1日 契約日(家賃発生日):8月1日 2回目以降の募集期日や募集住戸は、特設ホームページで随時更新されるとされています。現在の最新の募集状況については、今回の調査では確認できませんでしたので、申込を検討する場合はJKK東京の特設ホームページで直接ご確認ください。 民間ファンドによるアフォーダブル住宅も 公社住宅を活用したものとは別に、東京都は民間との共同出資による「官民連携アフォーダブル住宅供給促進ファンド」も創設しています。このファンドは、野村不動産・野村不動産投資顧問が運営事業者に選定され、京王電鉄が共同出資者として参画しています。初弾として、東京都江戸川区の2物件・31戸が子育て世帯向けのアフォーダブル住宅として、2026年5月29日から入居者募集が開始されました(出典:野村不動産ほか 2026年5月29日発表)。ファンド全体では、350戸程度の供給が予定されています(出典:東京都住宅政策本部、令和8年5月29日資料)。 申込前に確認したいポイント 対象要件を満たしているか 子育て世帯・新婚世帯の定義、収入要件、都内居住期間などの条件は細かく決められています。申込前に、特設ホームページで詳細を確認しましょう。 共益費は別にかかる 減額の対象は「家賃」のみで、共益費は別途かかります。トータルの月額負担を把握しておくと安心です。 抽せんとなる可能性がある 募集は抽せん方式で行われるため、必ず入居できるとは限りません。複数の選択肢を並行して検討しておくとよいでしょう。 チェックリスト 子育て世帯・新婚世帯の要件に当てはまるか 世帯年収が1,200万円未満か 都内居住期間が1年以上あるか 共益費を含めた月額の負担を把握したか 抽せんに外れた場合の代替案(民間賃貸など)も検討しているか まずは話を聞いてみる よくある質問 どこで申し込めますか? JKK東京の特設ホームページ内にある申込フォームから申し込みます。入居者募集に関する問い合わせは、東京都住宅供給公社の公社募集課(アフォーダブル住宅専用ダイヤル)で受け付けています(出典:東京都 報道発表資料 2026年5月29日)。 対象外でも利用できる制度はありますか? この制度は子育て世帯・新婚世帯を対象としたものです。対象外の方は、他の公的住宅制度や、民間賃貸の中から条件に合う物件を探す方法があります。 今後、対象は広がりますか? 今後の制度拡大について、確認できる情報は今回見つかりませんでした。 まとめ|家賃負担を抑える選択肢のひとつとして 東京都のアフォーダブル住宅は、子育て世帯や新婚世帯を対象に、契約家賃から2割を減額する制度です。家賃の高騰が続く中、対象となる世帯にとっては、住居費の負担を抑える有力な選択肢のひとつになります。一方で、募集は抽せんで、対象要件や供給戸数にも限りがあります。制度の活用を検討しつつ、民間賃貸も含めた複数の選択肢を持っておくことが大切です。 お部屋探しのご相談はテレルームへ 「制度の対象外だった」「抽せんに外れた場合の選択肢も知りたい」 そんな方は、テレルームへご相談ください。仲介手数料は物件によって最大は0円から相談可能で、物件の紹介から契約、ライフラインの手続きまでオンラインで対応しています。 ご家族の状況に合わせた物件探しも一緒にサポートします。 まずは話を聞いてみる
-

-
住宅ローン「フラット35」の金利が17年ぶりの高水準に|賃貸選びへの影響を解説
「マイホームを買うか、賃貸を続けるか」を考えるとき、見落としがちなのが住宅ローンの金利動向です。 結論からいうと、長期固定金利型の住宅ローン「フラット35」の金利は2026年に入って上昇が続き、現行制度が始まった2017年10月以降で最高水準に達しています。この記事では、最新の金利データと、賃貸を選ぶうえで押さえておきたい視点を解説します。 まずは話を聞いてみる フラット35金利の最新動向 住宅金融支援機構が発表した2026年6月のフラット35(買取型、融資率9割以下、借入期間21年以上)の金利幅は3.21%〜5.48%で、最も提供の多い最頻金利は3.21%となりました。前月比+0.50ポイントの上昇で、3カ月連続の上昇です。この3.21%という水準は、現行制度になった2017年10月以降で最高となりました(出典:住宅金融支援機構 2026年6月発表)。 その後も上昇は続いており、2026年9月時点でフラット35の最も多い金利は3.460%(前月比+0.17ポイント)、最も高い金利は5.690%(前月比+0.21ポイント)となっています(出典:finance.recruit.co.jp「【フラット35】金利推移と最新動向」2026年9月更新)。2026年に入ってからの推移を見ると、上昇のペースの速さがうかがえます(出典:楽天銀行「フラット35の金利推移」)。 適用月返済期間21〜35年2026年1月1.79%2026年3月1.96%2026年5月2.42%2026年6月2.92%2026年8月3.00% 1月から8月までの半年余りで、1ポイント以上金利が上昇していることがわかります。 なぜ金利が上昇しているのか フラット35のような固定金利は、長期金利(10年物国債利回り)を基準に決まります。長期金利は2025年12月30日時点で2.066%でしたが、2026年1月20日には2.33%まで上昇し、2026年8月31日時点では2.943%と、実に30年ぶりの高水準に達しています。1年前(2025年8月29日時点)と比較すると、1.78ポイントも上昇したことになります(出典:finance.recruit.co.jp、同上)。 日銀は2024年3月から2026年6月までに4回の追加利上げを実施し、政策金利は現在1.0%となっています。変動金利は大手銀行で1.0%前後にとどまっているものの、フラット35のような固定金利は、この長期金利の上昇を先取りする形で大きく値上がりしているのが現状です(出典:ダイヤモンド不動産研究所「住宅ローン金利は今後どうなる?」2026年7月23日公開)。 まずは話を聞いてみる 金利上昇で、実際の負担はどう変わるのか 金利の変化が住宅ローンの返済額にどう影響するか、3,000万円を35年で借りる場合を例に、簡単な計算例で見てみましょう(あくまで一般的な計算式に基づく参考例であり、実際の返済額は金融機関や条件によって異なります)。 金利月々の返済額35年間の総返済額1.79%(2026年1月頃の水準)約96,176円約4,039万円3.46%(2026年9月の最頻金利)約123,293円約5,178万円 この例では、わずか半年余りで月々の返済額が約2万7,000円、35年間の総返済額では約1,139万円もの差が生まれる計算になります。金利がどのタイミングで確定するかによって、生涯の負担が大きく変わる可能性があることがわかります。 「賃貸が有利」論との関係 以前お伝えした通り、専門家からは「利息が家賃と同等、もしくはそれ以上になるのであれば、借金リスクのない賃貸の方が合理的」という見解が示されています(出典:@DIME 2026年7月31日公開、ニッセイ基礎研究所 渡邊布味子さん取材)。今回ご紹介した金利上昇のデータは、その見解の背景をより具体的に裏付けるものといえます。上の計算例のように、月々10万円を超える返済額になる場合、同水準の家賃で借りられる賃貸物件と比較検討する価値は十分にあります。 賃貸・購入を考える際のチェックリスト 希望する借入額で、現在の金利だと月々の返済額がどのくらいになるか計算したか 同じ返済額(または家賃)で、賃貸ならどのような物件に住めるか比較したか 今後のライフプランの変化(転勤・家族構成の変化など)を考慮したか 固定金利・変動金利それぞれのリスクを理解しているか まずは話を聞いてみる よくある質問 今後、フラット35の金利はさらに上がりますか? 今後の金利動向について、確認できる確定的な予測データは今回見つかりませんでした。金利は長期金利の動きに応じて毎月変動するため、最新情報は住宅金融支援機構や金融機関に確認することをおすすめします。 変動金利なら影響を避けられますか? 変動金利は現時点では固定金利より低い水準にありますが、将来的に金利が上昇するリスクがあります。固定金利と変動金利、それぞれの特徴を理解したうえで検討することが大切です。なお、これは一般的な情報提供であり、個別の借入に関する助言ではありません。具体的な判断は金融機関や専門家にご相談ください。 今の家賃と比較して、購入すべきか判断する方法はありますか? 借入希望額を条件に月々の返済額を計算し、同水準の家賃で住める賃貸物件と比較する方法があります。あわせて、頭金や購入時の税金、維持費(固定資産税・管理費など)も含めて総合的に検討することをおすすめします。 まとめ|金利動向も踏まえた住まい選びを フラット35の金利は、2026年に入ってから上昇を続け、現行制度以降で最高水準に達しています。長期金利の上昇という構造的な要因が背景にあるため、今後も予断を許さない状況です。マイホーム購入を検討している方は、金利動向を踏まえたうえで、賃貸という選択肢も含めて比較検討することが大切です。特に、これから借入を予定している方は、金利が確定するタイミング次第で総返済額が大きく変わる可能性があることを念頭に置いておくとよいでしょう。 お部屋探しのご相談はテレルームへ 「購入か賃貸か、今の金利状況を踏まえて考えたい」「まずは賃貸で条件に合った物件を探したい」 そんな方は、テレルームへご相談ください。仲介手数料は物件よって最大0円から相談可能で、物件の紹介から契約、ライフラインの手続きまでオンラインで対応しています。 ライフプランに合わせた住まい選びも一緒にサポートします。 まずは話を聞いてみる
-

-
賃貸物件が台風・大雨で浸水したら?罹災証明書や保険、賃料減額の手続きを解説
「もし住んでいる部屋が台風や大雨で浸水してしまったら、まず何をすればいいのか」 物件選びの段階でハザードマップを確認していても、実際に被災してしまった場合にどう動けばいいかまで知っている人は多くありません。この記事では、賃貸物件が水害に遭ったときに確認したい手続きや、知っておきたい賃借人の権利について解説します。 まずは話を聞いてみる 被災直後にまずやること 身の安全を確保する 浸水が始まっている、または始まりそうな状況では、無理に自宅に留まらず、安全な場所への避難を最優先してください。感電や漏電の危険があるため、水に浸かった状態でのコンセント操作などは避けましょう。 被害状況を写真に記録する 安全が確保できた段階で、片付けや修理を始める前に被害状況を写真で記録しておきましょう。自治体の案内では、建物の外観をなるべく4方向から、浸水した深さがわかるように撮影し、室内は被災した部屋ごとの全景と、被害箇所の寄りの写真を撮っておくことが推奨されています(出典:喜茂別町「罹災(り災)証明書の発行手続きマニュアル」)。この写真は、罹災証明書の申請や保険会社への請求の際に必要になります。 大家・管理会社、保険会社へ連絡する 家が浸水したことと、おおよその浸水の深さを、施工会社や大家・管理会社に伝えましょう。火災保険や共済に加入している場合は、担当者にも連絡します(出典:浸水被害からの生活再建の手引き)。契約している保険会社がわからない場合は、日本損害保険協会の「自然災害損保契約照会センター」(電話:0120-501331)に問い合わせることができます(出典:同上)。 まずは話を聞いてみる 罹災証明書の申請 罹災証明書は、自然災害によって生じた住宅の被害(床上浸水・床下浸水など)の程度を証明する書類です。市区町村に被害を届け出て、被害認定調査(または軽微な場合は写真による自己判定方式)を受けたうえで発行されます(出典:世田谷区「罹災証明書・被災証明書の申請手引き」)。 罹災証明書は、保険金の請求、確定申告での雑損控除の申請、税金や保険料の減免・猶予の申請などに使用します(出典:柏市「罹災証明書」及び「被災届出証明書」の申請・発行)。申請には、被害状況がわかる写真や本人確認書類が必要になるのが一般的です。窓口・郵送・オンラインなど申請方法は自治体によって異なるため、お住まいの市区町村のホームページで確認しましょう。 なお、賃貸住宅にお住まいの場合、建物そのものの罹災証明書は所有者(大家)が申請するケースもありますが、家財の被害については入居者自身が「被災証明書」などを申請できる場合があります。詳しくは自治体の窓口に確認することをおすすめします。 火災保険・家財保険で確認したいこと 賃貸物件の入居時に加入する火災保険には、多くの場合「家財保険」が含まれており、水災(洪水・浸水など)による家財の損害が補償の対象になっているケースがあります。ただし、補償内容や免責金額は契約プランによって異なるため、まずは自分の加入している保険の水災補償の有無を確認しましょう。保険証券が見つからない場合は、前述の自然災害損保契約照会センターで契約の有無を照会できます。 保険金を請求する際には、被害状況の写真や罹災証明書の提出を求められることが一般的です。片付けを始める前の写真が重要になるため、修理や廃棄を急ぎすぎないよう注意しましょう。 まずは話を聞いてみる 賃貸ならではの権利:賃料が減額される場合がある 意外と知られていませんが、部屋の一部が水害で使えなくなった場合、賃料が減額されることがあります。2020年4月に施行された改正民法第611条では、「賃借物の一部が滅失その他の事由により使用及び収益をすることができなくなった場合において、それが賃借人の責めに帰することができない事由によるものであるときは、賃料は、その使用及び収益をすることができなくなった部分の割合に応じて、減額される」と定められています(出典:民法第611条第1項)。 この改正のポイントは、改正前は借主からの「減額請求」があって初めて減額されるとされていたのに対し、改正後は請求の有無にかかわらず「当然に」減額されるとされた点です(出典:弁護士ドットコムニュース、鈴木義仁弁護士による解説)。台風や大雨による浸水は、借主の責任によるものではないケースがほとんどのため、この規定の対象になり得ます。 また、残った部分だけでは契約の目的を達成できないほどの被害がある場合、借主は契約を解除することも認められています(民法第611条第2項)。実際の減額割合や適用については個別の状況によって異なるため、被害の程度を大家・管理会社に伝え、必要であれば専門家にも相談しながら協議することが大切です。 被災後の対応チェックリスト 安全を確保したうえで、片付け前に被害状況を写真で記録したか 大家・管理会社に浸水の事実とおおよその深さを伝えたか 加入している火災保険・家財保険の水災補償の有無を確認したか 罹災証明書の申請方法を、お住まいの市区町村のホームページで確認したか 賃料減額について、大家・管理会社と協議する準備ができているか まずは話を聞いてみる よくある質問 賃料の減額は自動的に適用されますか? 改正民法第611条では、借主からの請求がなくても当然に減額されるとされていますが、実際の減額割合は被害の程度によって異なり、個別の協議が必要になる場合があります。まずは大家・管理会社に被害状況を伝えることから始めましょう。 浸水した家財はすべて保険で補償されますか? 補償の対象や金額は契約している保険の内容によって異なります。契約時の証券や約款を確認し、不明な点は保険会社に直接問い合わせることをおすすめします。 罹災証明書はどこで申請できますか? お住まいの市区町村の窓口(税務課や防災担当部署など)で申請できます。自治体によっては郵送やオンライン申請にも対応しています。詳細は各自治体のホームページで確認してください。 まとめ|「もしも」に備えて手順を知っておく 台風や大雨による浸水は、いつ自分の身に起こるかわかりません。いざというときに慌てないためにも、被害を受けた際の基本的な流れ(記録→連絡→罹災証明書の申請→保険請求)を知っておくことが大切です。また、賃貸には賃料減額などの権利もあるため、被害の程度を大家・管理会社にきちんと伝えることも忘れないようにしましょう。 お部屋探し・お住まいのご相談はテレルームへ 「水害リスクの低い物件に住み替えたい」「今の部屋の契約内容について相談したい」 そんな方は、テレルームへご相談ください。仲介手数料は最大0円からご紹介可能で、物件の紹介から契約、ライフラインの手続きまでオンラインで対応しています。 安心して暮らせる住まい選びも一緒にサポートします。 まずは話を聞いてみる
CONTACT
お問い合わせ
COMPANY
会社概要
- 会社名
- 株式会社テレルーム
- 代表名
- 藤田 瑛哲
- 所在地
- 〒150-0041 東京都渋谷区神南1-12-14 渋谷宮田ビル 8F
- 宅建免許番号
- 東京都知事(1)第110703号
- 事業内容
- 不動産の賃貸、売買仲介
- 営業時間
- 10:00~19:00(火曜、水曜定休)